
Elige el canal, el plazo y el coste total.
Comprar Letras del Tesoro consiste en adquirir deuda del Estado a corto plazo, no en abrir un depósito bancario. Puedes hacerlo por internet a través del Tesoro, en el Banco de España o mediante un intermediario. Lo importante es entender qué nominal solicitas, cuánto pagas realmente y qué dinero recibirás después de gastos.
Qué compras cuando eliges una Letra del Tesoro
Según las características oficiales de las Letras, cada petición parte de 1.000 euros nominales y los importes superiores deben ser múltiplos de esa cantidad. El nominal es el importe de referencia que se reembolsa al vencimiento, no necesariamente el precio que pagas por comprarlo.
Las Letras se emiten mediante subasta y se representan por anotaciones en cuenta. No necesitas recibir un certificado en papel. El Tesoro publica plazos de 3, 6, 9 y 12 meses; antes de elegir, comprueba la fecha concreta de vencimiento de la emisión, especialmente si compras un valor que ya está en circulación.
La diferencia entre el precio de compra y el reembolso genera el rendimiento. Si compras por debajo del nominal, esa diferencia es positiva antes de gastos. Pero no conviertas esa mecánica en una promesa de ganancia para cualquier precio. El propio Tesoro contempla emisiones al descuento o a premio, con precios inferiores o superiores al nominal.
Dónde comprar Letras del Tesoro y qué cambia en cada vía
La página oficial Dónde comprar valores del Tesoro permite contrastar los tres canales. El título que adquieres puede ser el mismo, pero las gestiones, las comisiones y la facilidad para vender antes del vencimiento no tienen por qué coincidir.
Por internet a través del Tesoro
El servicio oficial permite abrir una Cuenta Directa, comprar valores y consultar operaciones. La información del Tesoro exige un certificado electrónico admitido. Antes de empezar, comprueba que puedes identificarte, prepara los datos de tu cuenta bancaria y lee las instrucciones de la subasta a la que vas a acudir.
Escoge emisión e importe nominal, revisa el tipo de petición y sigue las instrucciones de ingreso que muestre el servicio. El plazo de presentación y el de transferencia de fondos no son intercambiables. No esperes al último momento ni uses como instrucciones de pago una captura de un tutorial antiguo. Guarda la solicitud y, después, el justificante de adjudicación y liquidación.
En una oficina del Banco de España
La compra presencial requiere cita previa. Al operar por esta vía se abre una Cuenta Directa, una cuenta de valores para la deuda, no una cuenta corriente para tus gastos diarios. Comprueba antes de la cita la documentación y los medios de aportación de fondos admitidos. La información oficial reserva este canal de suscripción a residentes en España que cumplan sus requisitos.
Con un banco o intermediario
También puedes acudir a una entidad financiera. Pide una tarifa completa que identifique compra, custodia, cobro del vencimiento, traspaso y posible venta anticipada. Que tu banco facilite la operación no demuestra que sea el canal más barato, y un precio de compraventa en el mercado secundario no equivale a una petición en una subasta.
Para decidir, compara el coste total en euros para tu importe y plazo. Si prevés mantener hasta el vencimiento, pesa especialmente el coste de adquisición y cobro. Si puedes necesitar vender antes, pregunta además qué procedimiento, precio y gastos tendrías para hacerlo. No elijas únicamente por la comisión de compra.
Cómo funciona una petición no competitiva
En una petición no competitiva no propones un precio; aceptas el precio medio ponderado que resulte de la subasta, según explica el Tesoro en la presentación de peticiones. Por tanto, no estás contratando de antemano el rendimiento exacto de la subasta anterior.
Comprueba por separado el nominal solicitado, el depósito previo que debes aportar y la liquidación definitiva. El dinero entregado antes de conocer el resultado no tiene por qué coincidir con el precio final de adquisición. La convocatoria y las instrucciones del canal elegido son las que fijan tu operación, no una cifra genérica leída en otro artículo.
Cuánto dinero ganas después de las comisiones
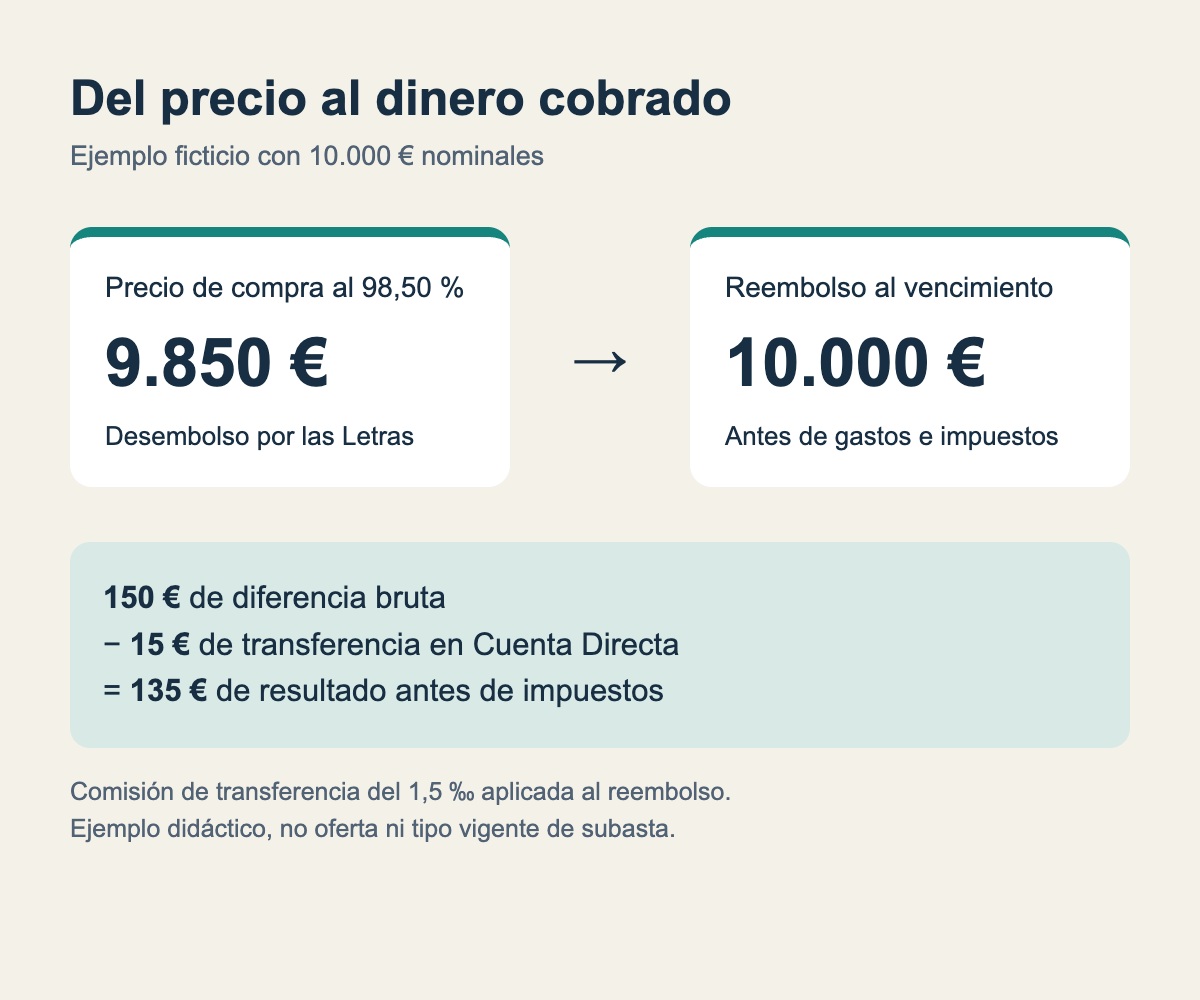
Supón una compra ficticia de 10.000 euros nominales al 98,50 %. El precio sería 10.000 × 0,985 = 9.850 euros. Si mantienes las Letras hasta su vencimiento y se atiende el reembolso, recibirías 10.000 euros antes de gastos. La diferencia bruta sería de 150 euros.
En Cuenta Directa, transferir ese reembolso cuesta 15 euros con la tarifa oficial del 1,5 por mil. El resultado baja a 135 euros antes de impuestos.
En Cuenta Directa, la información oficial consultada indica que la apertura y el mantenimiento son gratuitos, pero la transferencia del efectivo de amortización o intereses cuesta el 1,5 por mil, con mínimo de 0,90 euros y máximo de 200 euros. En este ejemplo, transferir 10.000 euros cuesta 15 euros. El abono tras esa comisión sería de 9.985 euros y el resultado frente a los 9.850 euros pagados, 135 euros antes de impuestos.
No confundas el 1,5 por mil con el 1,5 %. Tampoco restes ese gasto dos veces si tu intermediario ya lo ha incorporado a una simulación. Si compras por otro canal, sustituye esta comisión por sus costes reales. El precio del 98,50 % es solo didáctico; no representa una oferta ni la última subasta.
Los 150 euros brutos equivalen aproximadamente al 1,52 % de los 9.850 euros desembolsados, pero ese es el rendimiento del periodo, no necesariamente una tasa anual. Sin las fechas de compra y vencimiento no puedes compararlo correctamente con otro plazo. Para contrastarlo con un depósito, revisa también qué representan el TIN y la TAE, sin trasladar mecánicamente sus fórmulas a una cotización de Letras.
El Tesoro señala que el rendimiento de las Letras no lleva retención a cuenta, pero debe incluirse en la declaración que corresponda. No tener retención no significa estar exento. Los 135 euros del ejemplo no son un beneficio neto de impuestos. La tributación final depende de tu situación y de la normativa aplicable; por eso no descontamos aquí un porcentaje fiscal universal.
Qué comprobar antes de confirmar la compra
Empieza por el calendario de tu dinero. Si necesitas pagar una reforma dentro de cuatro meses, una Letra que venza dentro de doce no encaja sin asumir una venta anticipada. Que exista un mercado para vender no garantiza recuperar exactamente lo pagado en la fecha que tú quieras.
La Cuenta Directa tampoco funciona como una plataforma de negociación inmediata. El Banco de España no realiza ventas en el mercado secundario por cuenta de sus clientes. La información oficial indica que, para vender antes de la amortización, hay que traspasar los valores a una entidad gestora y realizar la operación mediante ella. Pregunta por los tiempos y gastos antes de depender de esa salida.
Asumes el riesgo del emisor y, si vendes antes del vencimiento, el precio de mercado puede ser inferior al de compra. Además, la inflación puede reducir el poder adquisitivo del dinero que recuperes. Una Letra no es un depósito cubierto por un fondo de garantía de depósitos; su naturaleza es deuda del Estado.
- Identifica la emisión y su vencimiento exacto, no solo el plazo anunciado.
- Separa nominal solicitado, depósito previo y precio final.
- Confirma los plazos de solicitud e ingreso por tu canal.
- Calcula el cobro tras todas las comisiones, sin confundirlo con el rendimiento neto fiscal.
- Decide de antemano si puedes mantener la inversión hasta el vencimiento.
Si aún no tienes claro cuándo necesitarás ese dinero, resuelve primero esa pregunta. Una compra sencilla no sustituye una decisión sobre liquidez. Y si estás comparando distintos productos, empieza por entender los objetivos y el horizonte temporal antes de invertir.