
Un ETF de semiconductores invierte en fabricantes de chips y proveedores de equipamiento. Un ETF de inteligencia artificial puede incluir también software, plataformas y otros negocios. Y un ETF tecnológico no tiene por qué contener a todas las grandes empresas que asociamos con la tecnología.
La diferencia importa si quieres invertir en la IA sin comprar acciones una a una. En esta guía comparo VanEck y Amundi en semiconductores, los sitúo frente a Xtrackers AI & Big Data y otras alternativas tecnológicas, y explico qué mirar antes de elegir.
La clave no es encontrar el fondo que más ha subido. Es entender qué empresas compras, cuánto pesa cada una y qué exposición añades a lo que ya tienes.
Qué ETF encaja con cada tipo de exposición
- Para invertir específicamente en chips y equipamiento, compara ETFs de semiconductores como VanEck y Amundi.
- Para combinar diferentes negocios relacionados con inteligencia artificial, examina la selección temática de Xtrackers AI & Big Data.
- Para concentrarte en el sector bursátil de tecnología de la información, QDVE es un ejemplo; no incluye por ello a todas las grandes tecnológicas.
- Para concentrar grandes cotizadas de varios sectores, un Nasdaq Top 30 o un S&P 500 Top 20 sigue una lógica distinta a la de un fondo de IA.
Ninguna opción es la mejor para todo el mundo. Un fondo sectorial puede complementar una cartera amplia, pero no sustituye automáticamente su diversificación.
Qué se compra al invertir en tecnología e inteligencia artificial
La cadena industrial ayuda a ordenar las alternativas. Nvidia y AMD diseñan chips; TSMC fabrica para terceros; ASML suministra sistemas de litografía utilizados en su producción. Esa separación explica por qué un fondo centrado exclusivamente en compañías estadounidenses puede dejar fuera piezas relevantes del proceso. También permite distinguir la venta de procesadores de la inversión en capacidad fabril o maquinaria. [1][2] Son etapas distintas del mismo proceso productivo, y no todas capturan el mismo margen.

A esa cadena se suman plataformas que desarrollan y distribuyen servicios, empresas que operan centros de datos y proveedores de redes, almacenamiento o software. Su exposición a la IA puede ser muy distinta: unas venden herramientas para construirla; otras intentan monetizarla mediante suscripciones, publicidad o servicios a empresas. Conviene entender de dónde proceden los ingresos y qué inversiones exige cada negocio antes de tratarlos como apuestas equivalentes.
Comprar distintas etapas de la cadena puede repartir el riesgo de una compañía concreta. Sin embargo, también puede concentrar la cartera en un mismo ciclo: el gasto de quienes construyen infraestructura de IA. Si esos clientes reducen sus presupuestos, varios proveedores pueden verse afectados a la vez. Una cartera internacional amplía el universo disponible, aunque sus empresas sigan dependiendo de decisiones de inversión comunes.
El caso de un ETF tecnológico que no incluye Google ni Meta
El iShares S&P 500 Information Technology Sector UCITS ETF, conocido en Xetra como QDVE, replica el sector de tecnología de la información del S&P 500. Su ISIN es IE00B3WJKG14 y su coste anual publicado es del 0,15%. La selección depende de la clasificación sectorial GICS. [3]
Alphabet y Meta se clasifican en servicios de comunicación; Amazon, en consumo discrecional. Por eso aparecen en el S&P 500 general y quedan fuera de este subconjunto de IT. La exclusión responde a una taxonomía bursátil y no a una valoración de su importancia tecnológica. [4][5]
La concentración también merece atención. A cierre de septiembre de 2026, Nvidia, Apple y Microsoft representaban conjuntamente el 53,93% de QDVE, pese a que la ficha declaraba 74 posiciones. Es una exposición con mucho peso en pocos nombres. [3]
ETFs de semiconductores, inteligencia artificial y tecnología comparados
Estos seis productos UCITS de acumulación sirven para comparar enfoques. Unos concentran grandes cotizadas; otros añaden filtros de calidad, selección temática o especialización sectorial. El TER es el gasto anual publicado del fondo y no incluye todos los costes de una operación de compraventa.
| ETF y ficha en JustETF | ISIN | TER anual | Inicio de la clase |
|---|---|---|---|
| VanEck Semiconductor UCITS | IE00BMC38736 | 0,35% | 01/12/2020 |
| Amundi MSCI Semiconductors UCITS Acc | LU1900066033 | 0,35% | 21/02/2019* |
| Xtrackers Artificial Intelligence & Big Data UCITS 1C | IE00BGV5VN51 | 0,35% | 29/01/2019 |
| iShares Nasdaq 100 Top 30 UCITS | IE000Z7P04F4 | 0,30% | 28/01/2025 |
| iShares S&P 500 Top 20 UCITS | IE000VA628D5 | 0,20% | 12/11/2024 |
| WisdomTree US Quality Growth UCITS | IE000YGEAK03 | 0,33% | 16/04/2024 |
Datos de las gestoras. *En Amundi, la estrategia actual de semiconductores empezó el 5 de noviembre de 2021. La fecha de la clase no equivale al inicio de esa estrategia. [9][10][11][12][13][14][15]
VanEck Semiconductor
El VanEck Semiconductor UCITS ETF concentra la inversión en una cartera de alrededor de veinticinco compañías. Su índice exige cotización en Estados Unidos, pero eso no limita los emisores a empresas estadounidenses: puede incluir a TSMC o ASML mediante sus valores admitidos. [7][13]
Su característica más útil para compararlo es el límite del 10% por posición al reajustar los pesos. Eso reparte más exposición entre varios líderes que una estrategia que permita a una sola compañía acercarse a un tercio del conjunto. La revisión de componentes es semestral y el reajuste de pesos, trimestral. [7]
Sigue siendo una inversión sectorial. El límite contiene la dependencia de un emisor, mientras que el ciclo de demanda, la competencia o la inversión en capacidad pueden afectar a buena parte de la cartera simultáneamente.
Amundi MSCI Semiconductors
El Amundi MSCI Semiconductors UCITS ETF Acc sigue un índice global de grandes y medianas compañías de semiconductores y equipamiento, con filtros ESG. A septiembre de 2026, el índice tenía setenta componentes y asignaba a Nvidia el 29,51%. [14]
Su exposición conserva mucho más protagonismo de las mayores capitalizaciones que la de VanEck. Puede interesar a quien desea ese grado de concentración y está dispuesto a asumirlo. La diferencia no se deduce del nombre del sector ni del número de compañías; aparece al revisar las ponderaciones.
Su historial incluye una estrategia anterior sobre Taiwán. La sección dedicada a los cambios de índice explica cómo distinguirla del enfoque actual antes de comparar rentabilidades. [14][15]
Xtrackers Artificial Intelligence and Big Data
El Xtrackers Artificial Intelligence & Big Data UCITS ETF 1C sigue un índice global que selecciona hasta cien valores vinculados a IA, big data y otras tecnologías. La selección incorpora análisis de patentes y criterios ESG; la ponderación utiliza capitalización flotante, con un límite del 4,5% por valor al reajustar. [12][18]
Su nombre temático puede sugerir una cartera de empresas incipientes, pero sus principales posiciones de septiembre incluían Microsoft, Meta, Apple y Nvidia, junto con Samsung. Las diez mayores sumaban el 45,40%. El índice permite acceder a compañías de mercados desarrollados y emergentes. [12]
La pertenencia al índice no implica que todos los ingresos de una compañía procedan de IA. Una patente tampoco garantiza una ventaja competitiva duradera o una valoración razonable. Este enfoque requiere aceptar las decisiones metodológicas que vinculan una empresa con el tema; conviene examinar sus posiciones reales y los cambios de reglas.
Otras formas de concentrarse en grandes compañías
El iShares Nasdaq 100 Top 30 selecciona treinta grandes compañías del Nasdaq-100. El iShares S&P 500 Top 20 se concentra en veinte grandes cotizadas de su universo. No son ETFs puros de IA ni de semiconductores, y pueden incorporar actividades de comunicación, consumo u otros sectores. [9][10]
WisdomTree US Quality Growth añade filtros de calidad y crecimiento a su selección de empresas estadounidenses. Ese filtro no garantiza una valoración barata ni elimina la concentración. Las tres clases son recientes, de 2024 o 2025; un historial corto no permite atribuir su resultado a una estrategia superior. [11][17]
VanEck frente a Amundi en semiconductores
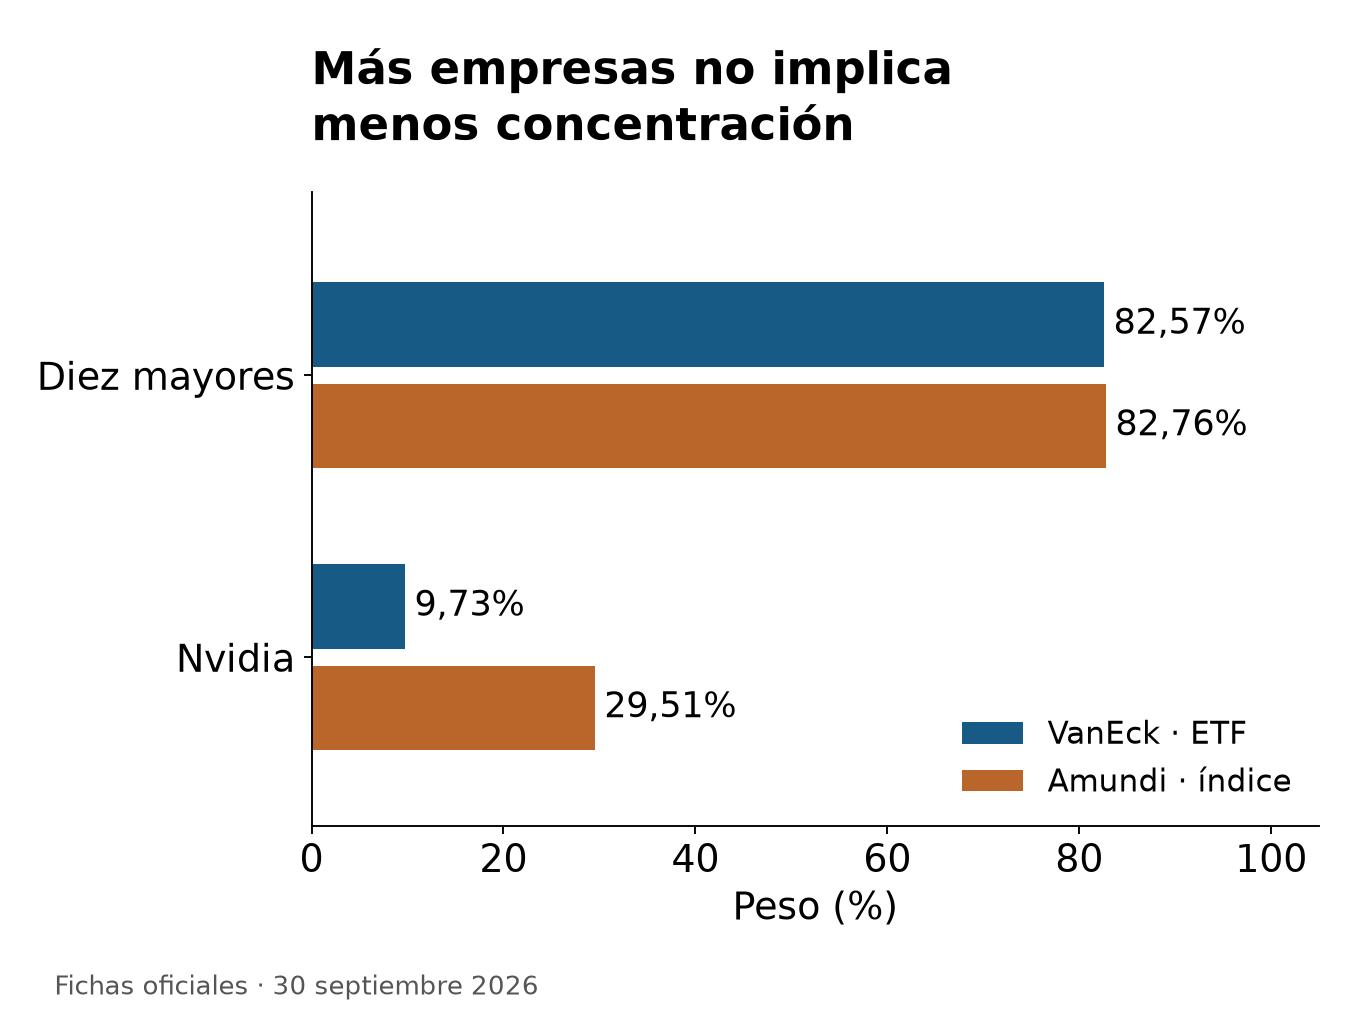
La comparación a una misma fecha permite separar el tamaño del universo de la concentración efectiva.
El 10% de VanEck se aplica en el reajuste. Después, los precios pueden desplazar los pesos: por eso AMD aparece con un 10,99% en la ficha. No es un límite permanente sobre cada posición.
| Dato a 30 de septiembre de 2026 | VanEck ETF | Índice de Amundi |
|---|---|---|
| Número de componentes | 25 | 70 |
| Peso de las diez primeras posiciones | 82,57% | 82,76% |
| Nvidia | 9,73% | 29,51% |
| TSMC | 9,98% | 12,05% |
| Broadcom | 9,18% | 10,07% |
| AMD | 10,99% | 6,25% |
| ASML | 8,41% | 4,45% |
VanEck publica posiciones del ETF; Amundi identifica estos datos como posiciones de su índice de referencia. Son la misma fecha y medidas comparables, pero no dos listados de posiciones efectivas del fondo. [13][14]
Con casi tres veces más componentes, el índice de Amundi concentra prácticamente el mismo porcentaje en sus diez mayores posiciones. Nvidia, TSMC y Broadcom suman el 51,63%. La parte adicional del universo tiene poco peso individual, mientras las primeras compañías siguen determinando buena parte del resultado.
VanEck reduce sobre todo la concentración en Nvidia y asigna más peso relativo a otros fabricantes y proveedores. Aun así, sus diez primeras posiciones también superan el 82%. La decisión consiste en elegir conscientemente qué exposición a cada líder y al conjunto del sector se quiere mantener.
Las reglas que determinan el peso de cada empresa
La ponderación por capitalización asigna más peso a las empresas de mayor valor bursátil. Cuando se ajusta por capital flotante, se tiene en cuenta la parte de las acciones disponible para el mercado. Esa diferencia puede ser relevante en compañías con grandes participaciones estratégicas o de control. Las metodologías también pueden incorporar límites para reducir el peso de las posiciones más grandes. [6]
Un límite del 10% no significa que todas las empresas pesen un 10%. En el índice que sigue VanEck Semiconductor, las posiciones parten de su capitalización flotante; las que superan el máximo se recortan y el exceso se redistribuye proporcionalmente entre las demás, repitiendo el cálculo cuando hace falta. Las empresas pequeñas siguen teniendo menos peso. [7]
La equiponderación sigue otra lógica: aproxima los pesos entre los componentes cuando rebalancea. Puede reducir la dependencia de las mayores cotizadas y aumentar la exposición relativa a las pequeñas. Para quien desea concentrarse en líderes de gran tamaño, esa elección cambia de forma sustancial la inversión. Ninguno de estos sistemas garantiza por sí mismo una mejor rentabilidad.
Además, muchos límites se aplican en las fechas de reajuste, no de forma continua. Una empresa que sube más que las otras puede superar después el porcentaje de referencia. Es lo que permite entender que un fondo con límite del 10% muestre temporalmente una posición por encima de ese nivel. Hay que leer también cuándo se revisan los pesos. [7]
Los grandes índices estadounidenses seleccionan universos distintos
El Nasdaq-100 reúne grandes compañías no financieras cotizadas en Nasdaq y admite emisores internacionales. El S&P 500 se construye con criterios de elegibilidad estadounidenses y puede incorporar compañías de distintas bolsas y sectores. Ambos comparten numerosos nombres, pero la pertenencia a uno no implica automáticamente pertenecer al otro. [8][6]
Un Top 20 o un Top 30 concentra la exposición en una parte de esos universos. Puede aumentar mucho el peso de empresas que ya estaban presentes en un índice amplio, sin aportar demasiados nombres nuevos. Para valorar su utilidad hay que comparar las carteras resultantes y no quedarse en que los índices tienen nombres distintos.
El solape entre ETFs se mide mirando las empresas
Tener varios fondos puede facilitar la gestión, pero el número de vehículos dice poco sobre la diversificación. Un ETF de grandes cotizadas, otro de IA y otro de chips pueden compartir a Nvidia, AMD o Micron. También pueden tener empresas distintas cuyos ingresos dependan de los mismos clientes o presupuestos.
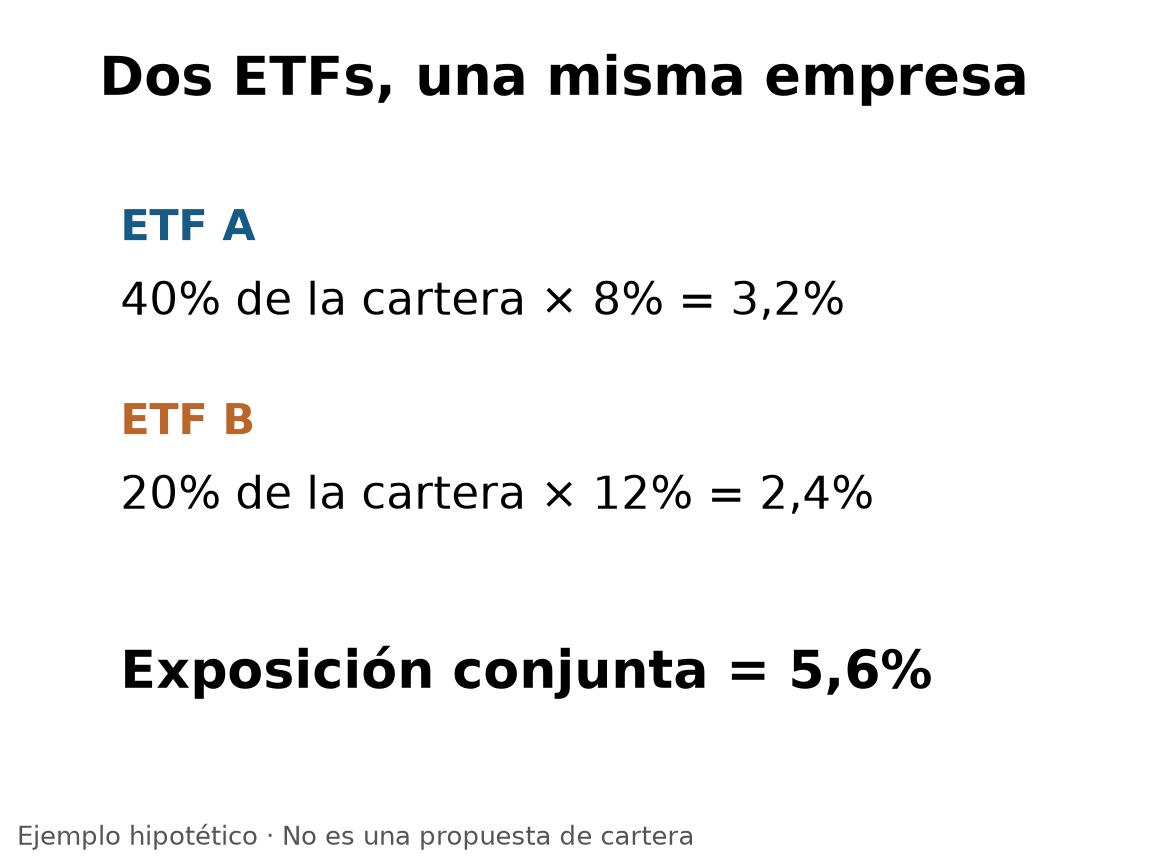
Para calcular el peso real de una compañía se multiplica su peso dentro de cada ETF por la proporción de la cartera invertida en ese ETF y se suman los resultados. Un ejemplo hipotético: si un fondo representa el 40% de una cartera y tiene un 8% en una empresa, aporta un 3,2% de exposición. Si otro representa el 20% y tiene un 12% en esa misma empresa, añade un 2,4%. La exposición conjunta es del 5,6%, antes de contar otras posiciones.
El cálculo sirve también para sectores. La asignación a un ETF especializado en semiconductores se suma a los chips que ya contienen el Nasdaq, el S&P 500 o un fondo de IA. Por eso, el peso del fondo sectorial no debe interpretarse como el peso total del sector.
Una revisión útil distingue tres niveles: coincidencia de empresas, concentración por sectores y dependencia de factores económicos comunes. Las correlaciones históricas aportan información, aunque pueden cambiar en una crisis. Conviene combinar los cálculos con una explicación de qué haría caer simultáneamente a las principales posiciones.
Los riesgos de invertir en semiconductores e IA
Los chips dependen de un ciclo de inversión. Una etapa de demanda elevada puede impulsar nuevas fábricas y capacidad; si después las ventas decepcionan, aumentan la presión sobre precios y márgenes. La demanda no procede solo de IA: también importan los móviles, los automóviles, la industria y otros usos.

La dependencia geográfica de la fabricación, las restricciones comerciales, la competencia y la obsolescencia tecnológica añaden riesgos que el número de empresas del ETF no elimina. Comprar varios eslabones de la cadena tampoco impide que todos sufran por un recorte del gasto en infraestructura.
Antes de decidir cuánto invertir, conviene valorar qué pérdida podrías soportar sin vender por necesidad, cuánto depende ya tu cartera de las mismas compañías y si vas a necesitar ese dinero a corto plazo. Estos fondos no son un sustituto del efectivo ni de una reserva para imprevistos.
Un buen negocio también puede ser una inversión cara
El crecimiento de los ingresos, el aumento del beneficio por acción y la rentabilidad bursátil son magnitudes distintas. Entre ellas intervienen los márgenes, la inversión necesaria, las emisiones de acciones y el precio que el mercado está dispuesto a pagar por los beneficios.
Un ejemplo hipotético permite ver el efecto de la valoración. Supongamos que el beneficio por acción crece un 20% anual durante cinco años. Si al comprar se pagan cuarenta veces beneficios y al final el mercado paga veinticinco veces, el crecimiento del precio sería aproximadamente del 9,23% anual, antes de dividendos. El beneficio crece con fuerza, mientras que la reducción del múltiplo limita la rentabilidad de la acción.
Ese mecanismo importa al invertir en tendencias con grandes expectativas. La demanda puede aumentar y, aun así, quedarse por debajo de lo que descontaba el precio. También puede repartirse entre más competidores o exigir una inversión que reduzca el efectivo disponible para el accionista.
Aceptar volatilidad permite mantener una posición durante fluctuaciones amplias, pero no convierte cualquier riesgo en una fuente de rentabilidad adicional. Una concentración sectorial puede producir pérdidas duraderas. La rentabilidad futura debe tratarse como incierta y no como una consecuencia automática del crecimiento esperado de la IA.
El historial del ETF puede contener estrategias diferentes
La antigüedad del vehículo, la fecha de creación del índice y el comienzo de sus reglas actuales pueden ser distintos. Además, un proveedor puede mostrar una simulación de cómo se habría comportado una estrategia antes de existir. Esos datos requieren identificar qué parte corresponde a inversión real y qué parte a una reconstrucción retrospectiva.
El caso de Amundi es especialmente claro: el historial enlazado puede empezar en 2007 y la clase actual figura desde 2019, pero el cambio desde MSCI Taiwan 20/35 al índice de semiconductores se hizo efectivo el 5 de noviembre de 2021. Su historia anterior no permite medir directamente el comportamiento de la actual estrategia global de chips. [14][15]
El índice de Xtrackers también ha cambiado sus reglas durante la vida del fondo. Por eso, conservar el ISIN no significa mantener exactamente la misma estrategia. Antes de extrapolar una rentabilidad histórica, revisa qué metodología estaba vigente. [19][20]
También hay que distinguir productos europeos y estadounidenses con nombres o tickers parecidos. QTOP, QGRW o SMH no identifican por sí solos una única metodología mundial. Las versiones UCITS pueden tener límites, universos o reglas diferentes; utilizar el histórico estadounidense como sustituto exige comprobar esas diferencias. [16][17][7]
Cómo comprar un ETF de semiconductores desde España
Empieza por el ISIN, la clase UCITS y el documento de datos fundamentales (KID), no solo por el ticker. Comprueba después si tu intermediario permite comprar esa clase con tu residencia y permisos. Dos productos con el mismo nombre comercial o ticker en Europa y Estados Unidos pueden ser fondos distintos.
El ISIN identifica la clase del fondo; el ticker depende de la bolsa. El mismo VanEck Semiconductor UCITS ETF con ISIN IE00BMC38736 cotiza, por ejemplo, como VVSM en Xetra y como SMH en Borsa Italiana, en ambos casos en euros. En Londres tiene también una línea SMH en dólares. [13]
Hay que separar la moneda en la que se compra, la moneda de referencia del fondo y la exposición económica de sus activos. Comprar una línea en euros puede evitar una conversión de efectivo en el bróker, pero no crea una cobertura frente a las divisas de las inversiones. Una clase cubierta debe indicarlo expresamente y explicar su política de cobertura.
El TER es una parte del coste. También importan el diferencial entre compra y venta, las comisiones de intermediación, la conversión de divisa cuando proceda y la diferencia efectiva entre el resultado del fondo y el de su índice. Dos productos muy parecidos pueden justificar una comparación detallada de esos costes; dos índices distintos pueden diferir mucho más por sus ponderaciones que por unas centésimas de comisión.
Para ejecutar una operación conviene identificar la clase correcta, conocer si la cotización está retrasada y revisar el diferencial disponible. Una orden limitada permite fijar el precio máximo que se acepta pagar, aunque puede quedarse sin ejecutar. La liquidez debe valorarse en el momento y mercado concretos, no solo mediante el volumen diario mostrado en una ficha.
Para una persona física residente fiscal en España, en el régimen general del IRPF, los ETF no disfrutan del diferimiento por traspasos de los fondos de inversión tradicionales. Vender para cambiar de ETF puede generar una ganancia o pérdida que declarar. Que una clase sea de acumulación no elimina esa consecuencia al vender. Guía fiscal de la CNMV.
Preguntas frecuentes sobre ETFs de semiconductores
¿Cuál es el mejor ETF de semiconductores?
No hay un ganador universal. En esta comparación, VanEck limita más el peso de las grandes posiciones al reajustar; Amundi da más protagonismo a las mayores capitalizaciones. Ambos publican un coste anual del 0,35%, por lo que elegir solo por el TER no resuelve la diferencia principal.
¿Puedo comprar un ETF de semiconductores en euros?
Sí. Por ejemplo, la clase de VanEck con ISIN IE00BMC38736 tiene una línea en euros en Xetra con ticker VVSM. Comprar en euros no cubre automáticamente el riesgo de divisa de los activos del fondo.
¿Un ETF de inteligencia artificial es lo mismo que uno de chips?
No. Puede contener fabricantes de chips, pero también software, plataformas y otras empresas seleccionadas por su relación con el tema. Hay que leer las posiciones y la metodología, no deducir la exposición a partir del nombre.
¿Tiene sentido combinar un Nasdaq con un ETF de semiconductores?
Puede aumentar deliberadamente tu exposición al sector, pero no implica diversificar más. Primero suma los pesos indirectos de las compañías compartidas y decide si esa concentración adicional es la que buscas.
El siguiente paso antes de comprar
Elige primero la exposición y el ISIN; después compara el coste total de ejecutarla. Si estás valorando Interactive Brokers, puedes consultar el análisis del bróker en el blog y comprobar en su plataforma la disponibilidad de la clase, la bolsa, la divisa y las comisiones antes de enviar una orden.
El siguiente enlace es de referido. Si abres una cuenta y se cumplen las condiciones del programa, puedo recibir una compensación. Comprueba las condiciones vigentes; no doy por garantizada ninguna bonificación.
Fuentes y fecha de los datos
Composición a 30 de septiembre de 2026. Los pesos cambian con el mercado y los reajustes. La tabla compara posiciones del ETF de VanEck con las del índice de referencia de Amundi, no dos carteras efectivas. Consulta siempre la ficha y el KID vigentes antes de operar.
- ASML — How microchips are made. Tipos de fabricantes y función de la litografía.
- TSMC — Dedicated IC Foundry. Modelo de fabricación para terceros.
- iShares — S&P 500 Information Technology Sector UCITS ETF. Ficha de septiembre de 2026.
- iShares — posiciones del S&P 500. Clasificación de Alphabet, Meta y Amazon; listado diario.
- iShares — posiciones del ETF de IT. Comprobación de pertenencia; listado diario.
- S&P Dow Jones Indices — S&P U.S. Indices Methodology. Julio de 2026.
- MarketVector — US Listed Semiconductor 10% Capped Screened Index Guide. Versión 1.05, septiembre de 2026.
- Nasdaq — Nasdaq-100 Index Methodology. Universo y criterios de selección.
- iShares — Nasdaq 100 Top 30 UCITS ETF. Ficha de septiembre de 2026.
- iShares — S&P 500 Top 20 UCITS ETF. Identidad, índice, gastos y lanzamiento.
- WisdomTree — US Quality Growth UCITS ETF. Ficha de septiembre de 2026.
- DWS — Xtrackers Artificial Intelligence & Big Data UCITS ETF 1C. Ficha de septiembre de 2026.
- VanEck — Semiconductor UCITS ETF. Ficha de septiembre de 2026.
- Amundi — MSCI Semiconductors UCITS ETF Acc. Ficha de septiembre de 2026; composición del índice de referencia.
- Lyxor — Index Switch and Fund Name Change. Comunicación del 3 de noviembre de 2021; cambio efectivo el 5 de noviembre.
- Nasdaq — Nasdaq-100 Top 30 UCITS Index Methodology. Selección y límites específicos de la versión UCITS.
- WisdomTree — UCITS Index Methodology. Mayo de 2026; capítulo US Quality Growth.
- DWS — información del índice de XAIX. Universo global, ponderación y límite por valor.
- DWS — Xtrackers informe anual auditado de 2022. Apartado de cambios del índice de IA, página 954 del PDF.
- DWS — aviso a accionistas de julio de 2026. Cambios de universo y metodología de XAIX.