
Una cartera de corto plazo no es un depósito garantizado.
Un fondo monetario puede servir para mantener invertido un dinero que no quieres exponer a la bolsa, pero no funciona como una cuenta bancaria. Compras participaciones de una cartera y su valor cambia. Antes de elegir, conviene responder a tres preguntas sencillas. Qué puede perder, cuánto cuesta y cuándo tendrás el dinero disponible.
Qué es un fondo monetario y cómo funciona
Los fondos monetarios invierten en instrumentos del mercado monetario de muy corto plazo, como deuda y depósitos, dentro de los límites de su política de inversión. No son fondos de acciones. La guía de fondos de inversión de la CNMV los distingue por la corta duración de su cartera y la calidad crediticia de sus activos.
La idea importante es la renovación. Conforme vencen los instrumentos, la gestora reinvierte el dinero en otros nuevos. Por eso no estás fijando hoy una rentabilidad para todo el año. Si cambian los tipos de interés de corto plazo, las nuevas inversiones se van haciendo en condiciones diferentes.
Tu inversión se divide en participaciones. El valor liquidativo expresa cuánto vale cada una después de valorar los activos y descontar los gastos que corresponda. Si compras 1.000 participaciones a 10 euros, inviertes 10.000 euros. Si al reembolsar valen 10,02 euros, su importe será 10.020 euros antes de los posibles gastos de salida e impuestos.
Los riesgos de los fondos monetarios no desaparecen
Buscar fondos monetarios sin riesgo conduce a una expectativa equivocada. Suelen tener menos oscilaciones que los fondos de renta variable o de deuda a largo plazo, pero bajo riesgo no significa capital garantizado. La CNMV recuerda que una inversión en fondos puede valer menos al solicitar el reembolso que al comprarla.
El riesgo de crédito aparece si un emisor o una contraparte no cumple sus obligaciones. El de mercado afecta al valor de los activos antes de su vencimiento. Y el de liquidez importa si el fondo necesita vender en condiciones desfavorables para atender salidas. Una cartera muy corta reduce algunas exposiciones, pero no las elimina.
Para un gasto en euros, comprueba además la divisa del fondo y la exposición efectiva de su cartera. Un producto conservador en otra moneda puede añadir variaciones cambiarias que no necesitas. Tampoco des por hecho que cualquier fondo llamado de renta fija a corto plazo sea un fondo monetario; revisa su categoría y sus documentos.
Fondo monetario o depósito según cuándo necesitas el dinero
La diferencia práctica no es solo la rentabilidad anunciada. Un depósito puede fijar su remuneración durante un plazo, mientras que el resultado de un monetario cambia con su cartera. La protección de depósitos elegibles no convierte las participaciones de un fondo en saldo bancario cubierto frente a pérdidas de mercado.
| Necesidad | Decisión práctica |
|---|---|
| Pago mañana | Prioriza saldo de uso inmediato, no un reembolso pendiente. |
| Ahorro unos meses | Revisa riesgo, costes y plazo de cobro del monetario. |
| Plazo cerrado | Compara la TAE y la cancelación del depósito. |
| Inversión a largo plazo | Valora inflación y cartera, no solo el último rendimiento. |
Por ejemplo, si reservas 4.000 euros para un pago el lunes, una orden de reembolso del viernes puede no darte margen suficiente. Para ese dinero manda la fecha de disponibilidad. Para otra cantidad que no necesitas de inmediato, puedes comparar alternativas sin esa urgencia. Si lo que quieres es cerrar un plazo, tienes una explicación de cómo comparar el TIN y la TAE de un depósito.
Las comisiones importan más cuando baja el rendimiento
Compara la clase exacta del fondo, no solo su nombre comercial. Dos clases de la misma cartera pueden tener mínimos y costes distintos. Mira los gastos corrientes y las posibles comisiones de suscripción o reembolso, además de lo que cobre la plataforma por custodiar o distribuir la inversión.
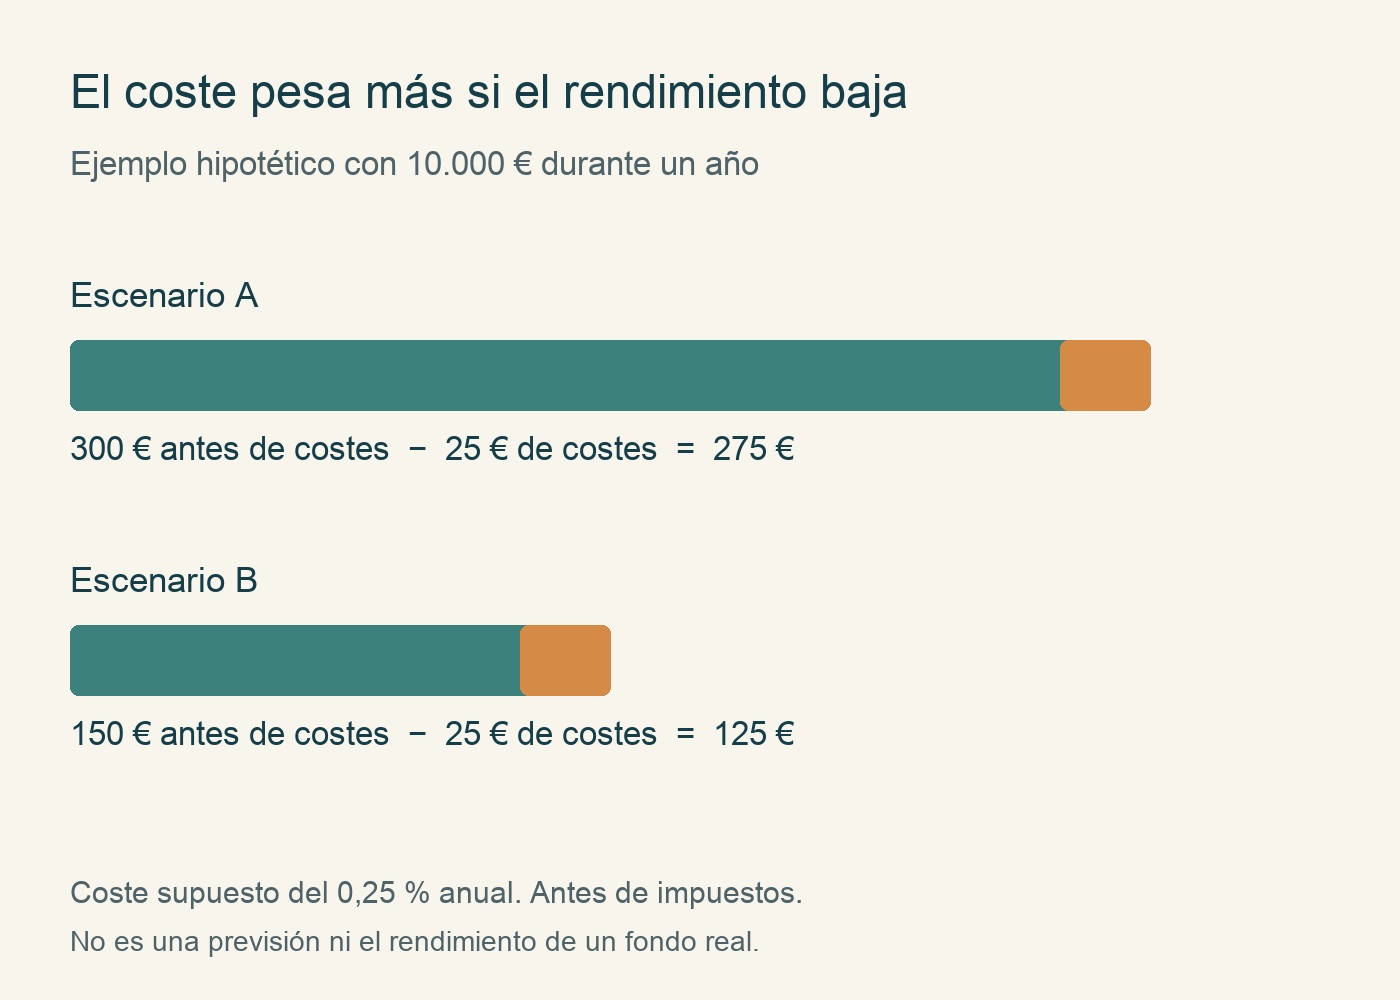
Supongamos 10.000 euros mantenidos un año, un rendimiento bruto hipotético del 3 % y un coste anual del 0,25 %. La cuenta simplificada sería 300 euros menos 25, es decir, 275 euros antes de impuestos. Si el rendimiento bruto baja al 1,5 %, ese mismo coste deja 125 euros, no 150.
El ejemplo mantiene el capital constante para aislar el efecto del coste. No es una previsión de mercado ni reproduce un fondo real. En un producto concreto el cálculo depende de su evolución y de cómo se devenguen los gastos. Si comparas rentabilidades publicadas de valor liquidativo, no restes otra vez los gastos que ya estén descontados.
Cómo revisar la liquidez antes de suscribir
Lee el documento de datos fundamentales y el folleto. Localiza la frecuencia de reembolso, la hora de corte, el valor liquidativo aplicable, el plazo de pago y las circunstancias excepcionales previstas. Que el fondo permita solicitar reembolsos a diario no significa que el efectivo llegue al instante a tu banco.
La guía de la CNMV explica, con carácter general, un pago en un máximo de tres días hábiles desde la fecha del valor liquidativo aplicable, ampliable excepcionalmente a cinco. No uses esa referencia como promesa para cualquier fondo extranjero o servicio de una aplicación. Comprueba el contrato concreto, el calendario de días hábiles y el tiempo de transferencia de la plataforma.
Si una aplicación muestra un saldo remunerado o una función de ahorro flexible, averigua qué estás contratando realmente. Puede ser una cuenta, una participación en un fondo u otro servicio. El nombre de la pantalla no determina la garantía, la fiscalidad ni el procedimiento de retirada.
Qué cambia al vender o traspasar el fondo
Para una persona física residente fiscal en España sujeta al IRPF, la venta de participaciones genera una ganancia o pérdida por la diferencia entre adquisición y transmisión, considerando los gastos que procedan. No se trata de gravar todo el dinero recuperado. Si invertiste 10.000 euros y vendes por 10.125, el punto de partida de la ganancia son 125 euros, no 10.125.
La guía fiscal de la CNMV explica el régimen de diferimiento en los traspasos que cumplen sus requisitos. No es una exención definitiva. Se conserva la información fiscal hasta el reembolso posterior. Tampoco basta con retirar a tu cuenta y comprar otro fondo para que exista un traspaso fiscal, y el régimen no se aplica a los ETF. Confirma que tu producto, titular y operación cumplen las condiciones antes de ordenar el movimiento.
Qué comprobar para elegir sin perseguir el último rendimiento
Empieza por la fecha del gasto y la parte del dinero que necesita acceso inmediato. Después verifica que el producto sea realmente monetario, su moneda, la política de inversión y el indicador de riesgo. Compara la clase accesible por tu importe, sus costes completos y el circuito de reembolso. Termina comprobando la entidad comercializadora y la documentación del fondo.
Un monetario puede encajar para una reserva que tolere pequeñas variaciones y no exija disponibilidad instantánea. Un depósito puede resultar más sencillo si priorizas conocer las condiciones de un plazo y entiendes sus límites de cancelación. Ninguno gana por definición. La decisión útil es la que coincide con el uso de ese dinero, no la que encabeza una tabla de rentabilidades pasadas.