
Compara el plazo y los euros que cobras.
Un depósito al 3 % durante seis meses no te paga un 3 % de tu dinero en ese semestre. Si ese porcentaje es el TIN anual, 10.000 euros generan 150 euros brutos en el ejemplo más sencillo. Para comparar ofertas necesitas separar el tipo anual, el plazo y el importe que recibirás. La TAE ayuda con la comparación, pero no sustituye las otras dos preguntas.
Qué diferencia hay entre TIN y TAE en un depósito
El TIN es el tipo de interés nominal. Expresa la remuneración pactada y, cuando se anuncia como anual, hay que adaptarlo al tiempo que permanece el dinero en el depósito. Por sí solo no incorpora el efecto de los gastos ni la reinversión de intereses.
La TAE es la tasa anual equivalente. El Banco de España explica que incorpora los gastos y comisiones asociados y se calcula con interés compuesto, suponiendo que los intereses se reinvierten al mismo tipo. Por eso sirve para comparar rendimientos en una escala anual común.
Esa hipótesis no significa que el banco te asegure otro depósito igual cuando venza el primero. Tampoco convierte la TAE en una rentabilidad neta de impuestos. Para saber qué cobrarás, pide el importe bruto al vencimiento y revisa después los costes y la fiscalidad que te correspondan.
Cuánto ganas de verdad con 10.000 euros
Vamos a comparar dos depósitos ficticios, con tipo fijo y pago de intereses al vencimiento. No hay comisiones, aportaciones adicionales ni retiradas. Todos los importes son brutos, antes de impuestos. Para simplificar, seis meses equivalen a medio año y doce meses a un año; un contrato real puede calcular los intereses por días y con una base de cómputo determinada.
Con interés simple, el cálculo es capital × TIN anual × fracción de año. En el depósito de seis meses, 10.000 × 0,03 × 6 / 12 = 150 euros. En el de doce meses al 2,9 %, 10.000 × 0,029 = 290 euros.
| Depósito A | Depósito B |
|---|---|
| 10.000 € iniciales | 10.000 € iniciales |
| 6 meses | 12 meses |
| 3 % TIN anual | 2,9 % TIN anual |
| 150 € de intereses | 290 € de intereses |
| 10.150 € al vencer | 10.290 € al vencer |
| 3,0225 % TAE | 2,9 % TAE |
Por qué la TAE no coincide con el dinero que cobras
El depósito A rinde un 1,5 % en medio año. Al llevar ese rendimiento a un año con capitalización, el cálculo es (1 + 0,015)² − 1 = 0,030225, equivalente a una TAE del 3,0225 %. No recibirás 302,25 euros al terminar los seis meses. Recibirás los 150 euros pactados para ese periodo.
Los 302,25 euros serían el resultado teórico de repetir otros seis meses al mismo tipo y reinvertir también los primeros 150 euros, sin gastos ni impuestos. La primera contratación, por sí sola, no garantiza esa segunda oportunidad. En B, al haber un único pago al cabo de un año y no existir gastos, el TIN y la TAE coinciden en el 2,9 %.
Si hay pagos mensuales, tipos por tramos o gastos asociados, no uses este atajo como cálculo definitivo. El simulador de depósitos del Banco de España permite introducir capital, duración, tipos y gastos para obtener intereses y TAE. Contrasta el resultado con la información precontractual de la entidad.
El riesgo de comparar seis meses con un año
Mirar solo los 290 euros de B llevaría a pensar que gana siempre, pero remunera el dinero durante el doble de tiempo. Mirar solo la TAE de A tampoco resuelve qué ocurrirá al cabo de doce meses.
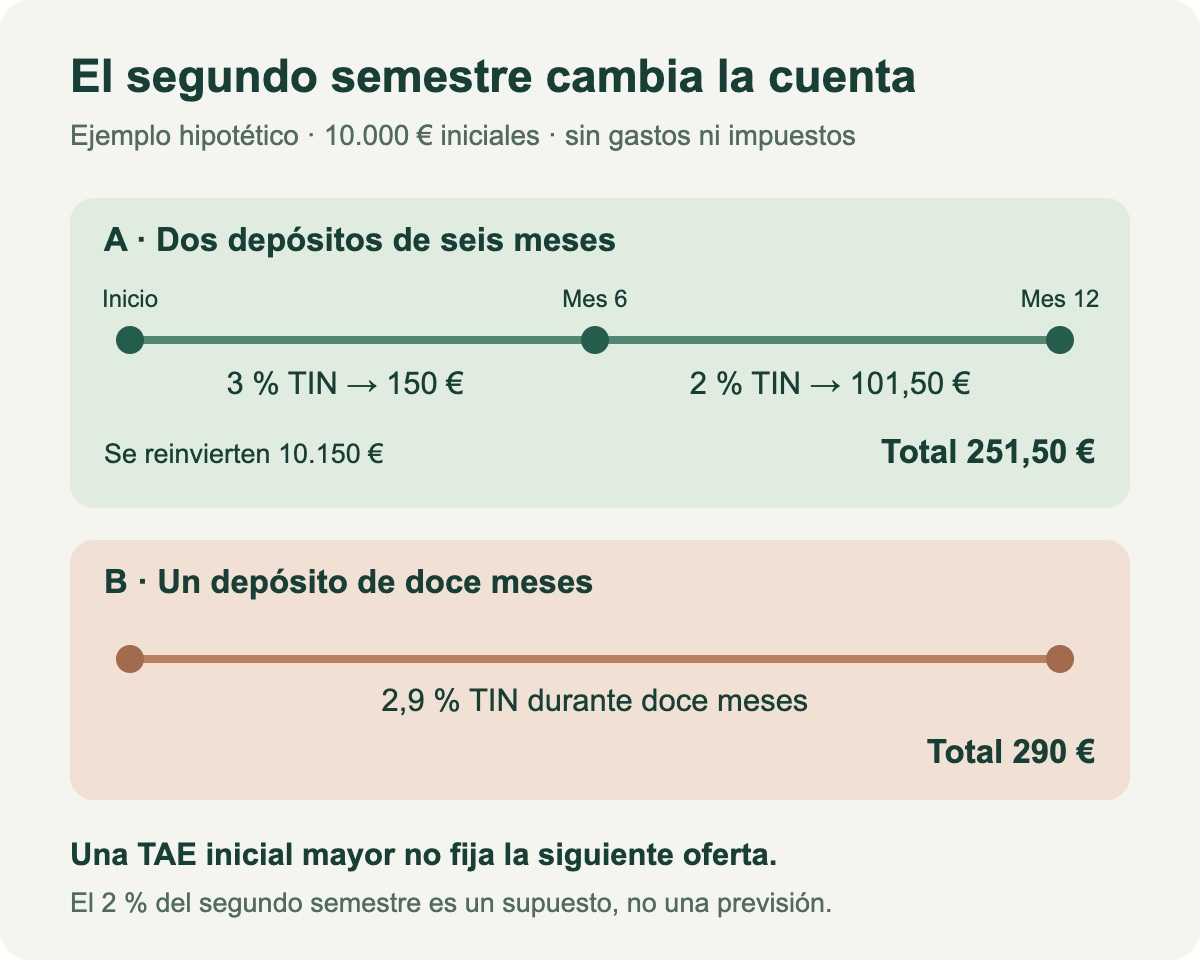
Supón que, al vencer A, solo encuentras otro depósito semestral al 2 % TIN anual. Si reinviertes los 10.150 euros íntegros, el segundo semestre produce 101,50 euros. El total del año sería 251,50 euros brutos, frente a los 290 euros de B. El ejemplo deja fuera impuestos para aislar el efecto del cambio de tipo.
La ventaja inicial de A desaparece en este escenario porque el segundo tipo es más bajo.
Si el segundo depósito ofreciera un 4 % TIN anual, ese tramo generaría 203 euros y el total subiría a 353 euros. Ninguno de esos tipos futuros está prometido. Un plazo corto permite recuperar antes el capital, pero deja abierta la remuneración del siguiente periodo.
La pregunta útil es cuándo necesitarás el dinero. Si tienes un gasto previsto dentro de seis meses, un depósito a un año puede no encajar aunque parezca atractivo. Si puedes inmovilizarlo un año, compara cuánto valoras fijar hoy el tipo frente a volver a elegir dentro de seis meses. Es la misma lógica del horizonte temporal antes de invertir, aplicada a un producto concreto.
Qué revisar antes de contratar
- Comprueba el importe que puede remunerarse. Una rentabilidad anunciada para un máximo de saldo o para dinero nuevo no se aplica necesariamente a todo lo que quieras ingresar.
- Revisa cuándo se pagan los intereses. Cobrar al vencimiento no es lo mismo que recibir abonos periódicos. Si los retiras y no los reinviertes, no reproduces la hipótesis de capitalización de la TAE.
- Identifica los costes asociados. Revisa si necesitas abrir una cuenta, contratar un plan o mantener productos adicionales. Pide una explicación de qué gastos incorpora la TAE y calcula el coste total que asumirías tú.
- Lee la cancelación anticipada. No des por hecho que podrás retirar el dinero cuando quieras ni conservar todos los intereses. La posibilidad de cancelar y las penalizaciones dependen del contrato.
- Comprueba la renovación al vencimiento. Anota si es automática, cómo se fija el nuevo tipo y hasta cuándo puedes oponerte. La oferta inicial no equivale a una promesa de rentabilidad indefinida.
Sobre la cancelación anticipada de depósitos tradicionales, el Banco de España señala que una comisión o penalización debe estar prevista en el contrato. Si se cobra una comisión por cancelar un depósito a plazo tradicional, su límite son los intereses devengados hasta la cancelación. No extrapoles esa regla sin más a un depósito estructurado o híbrido, que puede tener condiciones de salida distintas.
Una diferencia pequeña de tipo puede desaparecer con un coste adicional. Si un gasto de 20 euros no estuviera ya descontado de los 150 euros de intereses del ejemplo, el beneficio antes de impuestos bajaría a 130 euros. No lo restes dos veces si ya estás comparando importes finales que lo incluyen.
Cómo decidir sin quedarte solo con el porcentaje
Empieza fijando la fecha en la que puedes volver a necesitar el capital. Después compara la TAE de las ofertas que encajen con ese plazo, calcula los euros que recibirás y revisa sus condiciones de salida. Comprueba también qué entidad recibe el depósito y qué sistema de garantía le corresponde; una TAE mayor no informa de esa protección.
Pide que la oferta deje claros el capital, el plazo, el TIN anual, la TAE, los gastos y el importe bruto que cobrarás. Si comparas plazos distintos, construye un escenario para el tiempo que queda libre, como hemos hecho con el segundo semestre. Así distingues lo que está contratado de lo que solo estás suponiendo.
Usa la TAE para comparar y el flujo de cobros para decidir. El porcentaje sirve de referencia anual. Tu dinero, en cambio, tiene un plazo concreto, unos costes y una fecha en la que quizá necesites recuperarlo.